


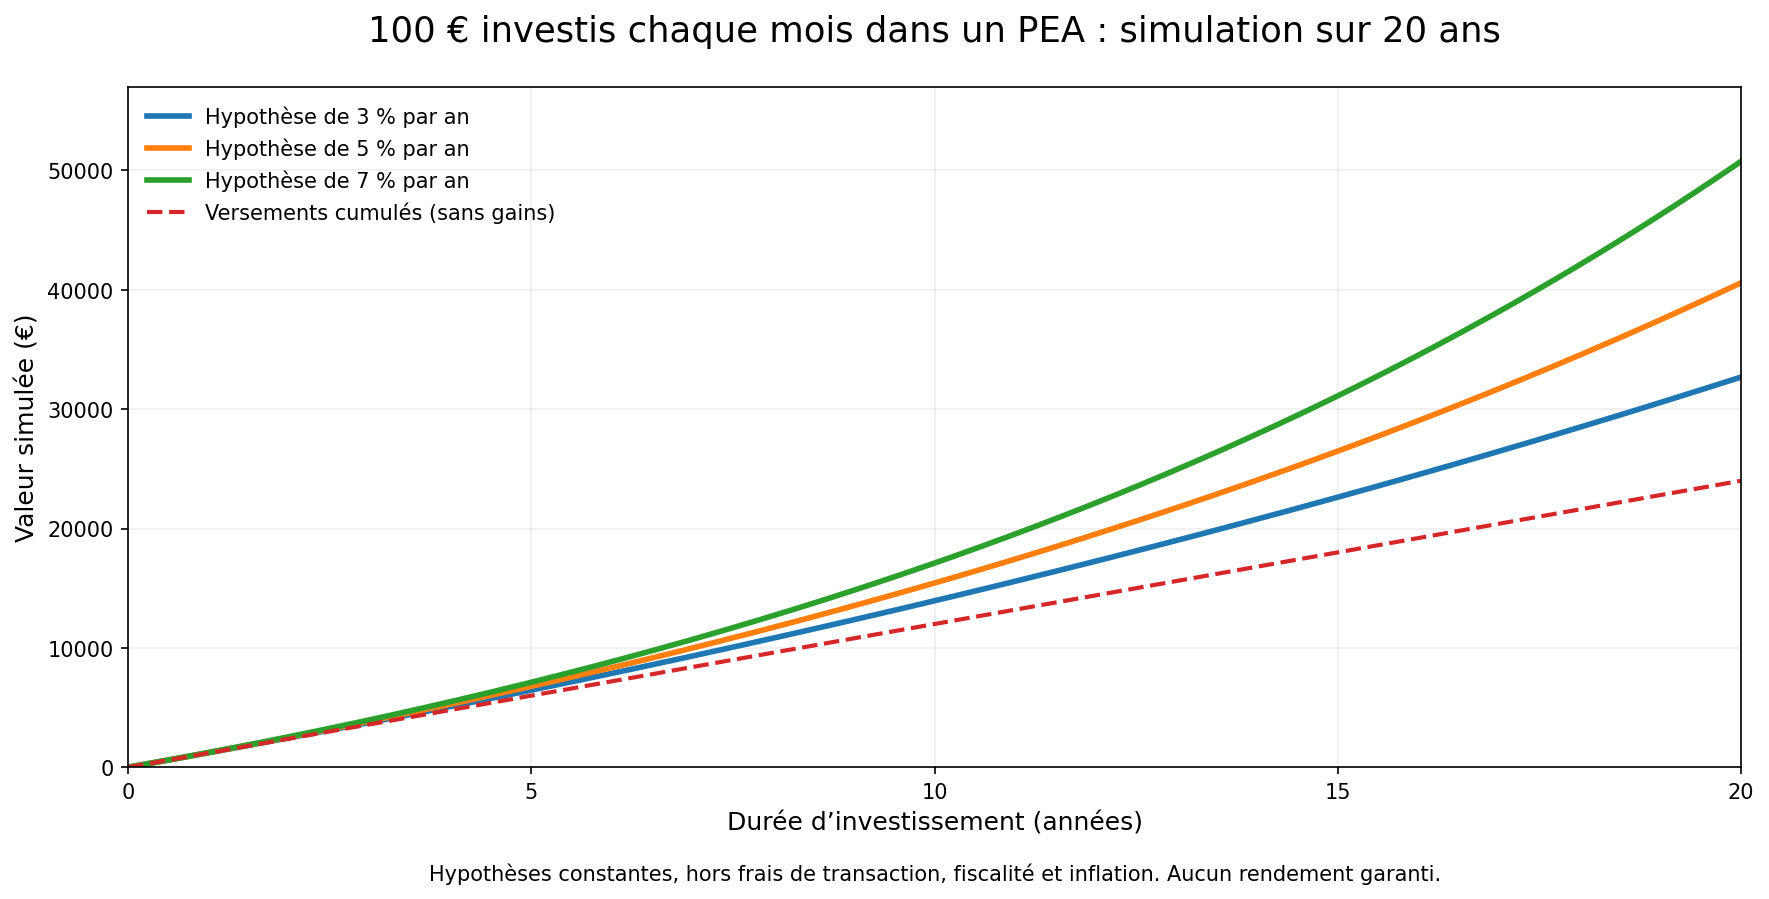
Investir 100 € par mois sur un PEA pendant 20 ans représente 24 000 € de versements. Avec une hypothèse de rendement annuel de 5 %, ce capital pourrait atteindre environ 40 580 € avant fiscalité, soit 16 580 € de gains. Avec 7 % par an, la valeur théorique atteint 50 754 €. Ces montants sont des simulations et non des prévisions : un PEA investi en actions ne garantit ni rendement ni capital.
100 € par mois sur un PEA pendant 20 ans : les résultats selon le rendement
Le résultat dépend des titres détenus, de l’évolution des marchés et des frais. Il n’existe pas de « taux du PEA » : cette enveloppe permet de détenir des actions et certains fonds, notamment des ETF éligibles. Les cinq scénarios suivants illustrent aussi la possibilité de finir en perte malgré vingt années de versements.
| Rendement annuel hypothétique | Capital à 20 ans | Gain ou perte | Après prélèvements sociaux à 18,6 % sur les gains |
|---|---|---|---|
| -2 % | 19 760 € | -4 240 € | 19 760 € |
| 0 % | 24 000 € | 0 € | 24 000 € |
| 3 % | 32 685 € | +8 685 € | 31 070 € |
| 5 % | 40 580 € | +16 580 € | 37 496 € |
| 7 % | 50 754 € | +26 754 € | 45 777 € |
Hypothèses : 100 € investis en fin de chaque mois pendant 240 mois, sans apport initial, à un taux annuel constant converti en taux mensuel équivalent. Rendements supposés nets des frais courants des supports, mais hors frais de courtage, autres frais du PEA et inflation. Les montants après prélèvements sociaux correspondent à un retrait intégral fictif avec les règles fiscales françaises de novembre 2026, qui pourront changer d’ici vingt ans.
Pourquoi les intérêts composés changent-ils le résultat ?
Les premiers gains restent investis et peuvent produire de nouveaux gains. C’est le principe de la capitalisation. Avec 100 € versés chaque mois et 5 % de rendement annuel constant, les résultats augmentent progressivement :
| Durée | Sommes versées | Capital simulé à 5 % | Gains |
|---|---|---|---|
| 5 ans | 6 000 € | 6 781 € | 781 € |
| 10 ans | 12 000 € | 15 436 € | 3 436 € |
| 15 ans | 18 000 € | 26 482 € | 8 482 € |
| 20 ans | 24 000 € | 40 580 € | 16 580 € |
Dans cet exemple, les gains théoriques sont plus importants durant la seconde moitié de la période. Ce résultat suppose toutefois que chaque mois produise exactement le même taux équivalent. Dans la réalité, les rendements varient. Deux portefeuilles affichant le même rendement annualisé entre deux dates peuvent aboutir à des résultats différents pour un investisseur qui effectue des achats mensuels : l’ordre des hausses et des baisses compte.
Mathématiquement, le taux mensuel équivalent est calculé par la formule (1 + rendement annuel)^(1/12) – 1. La valeur au bout de 240 versements résulte de la somme de chaque mensualité et de sa capitalisation jusqu’à la date finale. La simulation suppose que les dividendes éventuellement reçus sont réinvestis.
Quelle fiscalité sur les gains d’un PEA après 20 ans ?
Le PEA bénéficie d’un traitement fiscal propre. D’après l’administration fiscale, dans sa mise à jour du 17 juillet 2026, les gains retirés après cinq ans sont exonérés d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux de 18,6 % en 2026. La durée de cinq ans commence au premier versement, et non à chaque achat d’ETF. Un retrait partiel après cinq ans ne clôture pas automatiquement le plan.
Exemple chiffré avec un rendement de 5 %
Si le portefeuille vaut 40 580 € après 24 000 € versés, son gain théorique s’élève à 16 580 €. En appliquant le taux social de 18,6 % en vigueur en 2026, les prélèvements représentent environ 3 084 €. Le montant disponible après ces prélèvements serait donc d’environ 37 496 €, sous réserve de l’absence d’autres frais et de règles particulières.
Un retrait réalisé dans vingt ans relèvera de la réglementation applicable à cette date. Les taux actuels ne peuvent pas être présentés comme certains pour 2046. Par ailleurs, certains PEA anciens peuvent bénéficier de règles spécifiques concernant les prélèvements sociaux.
Que se passe-t-il avant cinq ans ?
En 2026, un retrait avant cinq ans entraîne en principe la clôture du PEA et l’imposition des gains au prélèvement forfaitaire unique de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux), sauf option pour le barème ou exceptions prévues par les textes. Ces règles sont précisées par Service Public. L’avantage fiscal ne supprime jamais le risque lié aux investissements.
Comment investir 100 € par mois sur un PEA ?
Un PEA bancaire permet d’acquérir des actions éligibles et des parts de fonds ou d’ETF compatibles avec cette enveloppe. Selon le ministère de l’Économie, le plafond du PEA classique est de 150 000 € de versements, hors gains. Avec 100 € par mois pendant vingt ans, les dépôts cumulés représentent seulement 24 000 € : le plafond n’est pas atteint.
Les ETF peuvent-ils convenir à de petits versements ?
Un ETF suit un indice selon une méthode définie par son gestionnaire. Certains ETF éligibles au PEA permettent une exposition diversifiée à de nombreuses entreprises. Mais tous les ETF ne sont pas admissibles, et un même indice ne garantit ni diversification parfaite ni absence de pertes. Il faut vérifier le document d’informations clés (DIC), l’indice suivi, les risques de change éventuels, la méthode de réplication et les frais, comme le rappelle l’Autorité des marchés financiers.
Un détail pratique compte avec un budget de 100 € : si une part d’ETF coûte plus de 100 €, l’achat mensuel n’est pas toujours réalisable. Selon l’établissement et le produit, il peut être nécessaire de conserver temporairement l’argent sur le compte espèces du PEA avant de réunir la somme nécessaire. Les simulations supposent, elles, que l’intégralité des 100 € est investie chaque mois.
Quels frais surveiller avec de petites transactions ?
Les frais de courtage réduisent la somme effectivement investie. L’AMF rappelle que les frais de transaction d’un PEA sont plafonnés à 0,5 % pour les opérations dématérialisées éligibles. Sur un ordre de 100 €, cela correspond à 0,50 € au maximum pour ce poste, mais certaines offres peuvent facturer moins. Il faut également comparer les droits de garde et les frais de gestion des ETF, ainsi que d’éventuels frais fixes du compte.
Par exemple, 0,50 € de courtage payé sur chacun des 240 ordres représenterait 120 € de frais cumulés avant prise en compte du rendement que ces sommes auraient pu produire. Cette somme n’a pas été retranchée du tableau, puisque les tarifs réels dépendent du courtier et des opérations. Grouper certains achats peut réduire le nombre d’ordres, mais laisse alors de l’argent non investi durant l’attente.
Quels risques et quelles limites dans une projection sur vingt ans ?
Un horizon long permet d’étaler les dates d’achat, mais n’élimine pas les crises boursières. Des pertes temporaires ou durables restent possibles, y compris après vingt ans. La simulation à -2 % annualisés aboutit ainsi à 19 760 €, soit moins que les 24 000 € déposés. L’AMF recommande de conserver une épargne de précaution distincte et de diversifier les placements.
Le risque est particulièrement important à l’approche d’un projet qui impose une date de retrait. À titre d’illustration, une baisse immédiate de 30 % sur le capital hypothétique de 40 580 € le ferait tomber à environ 28 406 €, hors frais et fiscalité. L’investissement mensuel n’empêche pas cette situation. Pour distinguer les liquidités disponibles de l’argent exposé aux marchés, voir notre guide pour organiser son épargne et ses placements.
L’inflation réduit aussi le pouvoir d’achat futur. Avec une inflation purement hypothétique de 2 % chaque année, les 37 496 € nets de prélèvements sociaux de notre scénario à 5 % représenteraient environ 25 234 € en euros de 2026. Ce calcul n’est pas une prévision d’inflation. Pour approfondir ce mécanisme, consulter notre dossier sur l’inflation et le pouvoir d’achat.
PEA ou livret d’épargne : quel rôle pour chaque placement ?
Le PEA et un livret réglementé répondent à des besoins différents. Un livret A ou un LEP sert notamment à conserver une réserve disponible sans exposition directe aux fluctuations des actions. Le PEA permet d’investir à long terme avec un risque de perte, en contrepartie d’une espérance de gain qui n’est pas garantie. Les versements mensuels de 100 € ne devraient donc pas être confondus avec une épargne destinée à des dépenses imprévues.
Les personnes éligibles au LEP peuvent examiner les conditions de revenus et de détention dans notre article sur les plafonds du LEP en 2026. Une comparaison valable doit distinguer rendement garanti ou réglementé, liquidité, horizon et risque de perte.
Peut-on réellement viser 40 000 € avec 100 € par mois ?
Oui, c’est mathématiquement possible dans le scénario de 5 % par an, mais aucun placement ne permet de promettre ce résultat. Le montant final dépendra notamment des performances effectivement rencontrées au moment de chaque achat, de la diversification, des frais et de la fiscalité à la date du retrait.
Le principal enseignement est mesurable : 100 € versés chaque mois pendant vingt ans constituent 24 000 € d’effort d’épargne. La capitalisation peut augmenter ce total ou, en cas de mauvaises performances, ne pas compenser les pertes. Avant tout investissement, il faut examiner ses besoins de liquidité, sa capacité à supporter les fluctuations et le caractère durable de l’effort mensuel.